
Blog
- : Sì
- : No
- : Sì
Una dimostrazione spettacolare, i mercati azionari chiusi e una corsa improvvisa agli scambi sulle piattaforme crypto. La nuova Tesla Roadster presentata da Elon Musk il 15 ottobre ha provocato un’ondata di operazioni legate al titolo della casa automobilistica, mostrando quanto rapidamente la finanza digitale riesca a reagire alle notizie anche quando Wall Street ha terminato la giornata.
Durante un evento in Texas, Musk ha mostrato un prototipo della sportiva elettrica dotato di propulsori sviluppati con SpaceX. L’auto è riuscita a sollevarsi da terra ed eseguire manovre aeree, alimentando l’attenzione su un progetto annunciato molti anni fa e rinviato più volte. La produzione è attualmente prevista per il 2028, mentre restano aperte questioni sulla sicurezza, sull’omologazione e sull’effettiva disponibilità delle funzioni più estreme.
L’effetto finanziario è arrivato quasi subito. Sul mercato Hyperliquid, il volume degli scambi relativi al contratto collegato a Tesla è passato da circa 2,8 milioni a 47 milioni di dollari in un’ora. L’aumento, vicino al 1.580%, ha accompagnato un rialzo del contratto di circa il 4,9%, fino a quota 378 dollari. Poco prima, le azioni Tesla avevano concluso la seduta ordinaria a 362,44 dollari.
Questo movimento non significa però che milioni di azioni Tesla siano passate di mano durante la notte. Lo strumento negoziato su Hyperliquid è un contratto perpetuo, cioè un derivato che segue l’andamento del titolo senza attribuire la proprietà di una partecipazione nella società. Non dà diritto ai dividendi né al voto assembleare. Consente invece di assumere posizioni rialziste o ribassiste, utilizzando come riferimento il prezzo dell’azione.
Il prodotto, disponibile attraverso Trade.xyz, prevede il regolamento in USDC, una stablecoin ancorata al dollaro, e permette di utilizzare una leva finanziaria fino a venti volte il capitale impiegato. È proprio questa caratteristica a richiedere prudenza. Le variazioni di prezzo possono amplificare rapidamente guadagni e perdite, mentre i meccanismi di liquidazione automatica rischiano di chiudere le posizioni quando le garanzie non sono più sufficienti.
L’interesse non ha riguardato soltanto Hyperliquid. Secondo i dati riportati per quella fase di mercato, il contratto Tesla su Binance aveva registrato circa 279 milioni di dollari di scambi nelle ventiquattro ore, contro i 159 milioni di Hyperliquid. Quest’ultima piattaforma mostrava però un interesse aperto di circa 99 milioni, indicatore delle posizioni ancora attive e non semplicemente del denaro movimentato.
Il caso mette in evidenza una trasformazione significativa. Un tempo, chi voleva reagire a un annuncio diffuso dopo la chiusura del Nasdaq doveva normalmente aspettare una nuova finestra di negoziazione azionaria. Oggi alcuni derivati su infrastrutture crypto funzionano senza interruzione, anche di notte e nei fine settimana. Questa continuità aumenta le possibilità operative, ma espone anche a liquidità variabile, prezzi meno rappresentativi e oscillazioni violente.
La reazione degli operatori non costituisce, inoltre, una valutazione definitiva del futuro industriale di Tesla. La Roadster rimane un prodotto di immagine e il suo peso economico potrebbe essere limitato rispetto alle attività automobilistiche, alla guida autonoma e alla robotica. Gli investitori guardano già ai risultati trimestrali attesi il 21 ottobre.
Il prezzo di questi strumenti non coincide necessariamente con quello che si formerà alla riapertura del mercato. Il riferimento è lo stesso titolo, ma domanda, offerta, leva e condizioni di negoziazione possono creare differenze. Per questo, osservare un balzo notturno su una piattaforma crypto non basta per prevedere come si comporteranno le azioni in Borsa. Anche l’euforia legata a una presentazione può svanire.
L’episodio rivela quindi due fenomeni paralleli: la capacità di Musk di catalizzare l’attenzione mondiale e la crescente integrazione fra mercati tradizionali e piattaforme blockchain. Il vero cambiamento non è soltanto un’automobile capace di saltare, ma una finanza che continua a negoziare mentre le Borse dormono.
Blotix Press Office
Circle accelera la propria espansione internazionale e guarda a circa 40 nuovi mercati emergenti. La società statunitense che emette USDC, una delle principali stablecoin legate al dollaro, vuole rafforzare la propria presenza dove cresce la richiesta di strumenti digitali per trasferire denaro, pagare fornitori e accedere ai servizi finanziari. Il progetto segna un passaggio importante per un settore nato vicino al mondo delle criptovalute e oggi interessato all’economia reale.
L’amministratore delegato Jeremy Allaire ha illustrato la strategia a Bangkok, durante gli incontri del Fondo monetario internazionale e della Banca mondiale. Le aree considerate più promettenti comprendono il Sud-est asiatico, l’America Latina, l’Africa e il Medio Oriente. In queste regioni cittadini e imprese devono spesso affrontare trasferimenti internazionali costosi, tempi di regolamento lunghi e accesso diseguale ai servizi bancari. Le stablecoin possono offrire un canale alternativo, anche se non eliminano automaticamente commissioni, controlli e difficoltà di conversione nelle valute locali. Per una piccola impresa esportatrice, ricevere rapidamente un pagamento in dollari digitali potrebbe migliorare la gestione della liquidità; per una famiglia, potrebbe semplificare l'invio di denaro oltreconfine.
USDC è progettata per mantenere un valore vicino a un dollaro per unità. A differenza delle criptovalute più volatili, il suo obiettivo non è ottenere guadagni dalle oscillazioni di prezzo, ma consentire di movimentare valore attraverso infrastrutture blockchain. Questa caratteristica la rende interessante per aziende che lavorano con clienti esteri, piattaforme digitali e operatori dei pagamenti. La stabilità, tuttavia, dipende anche dalla qualità delle riserve, dalla possibilità di rimborso e dall’affidabilità degli intermediari utilizzati.
I numeri mostrano perché Circle punti a crescere. Nel secondo trimestre del 2026 la circolazione di USDC ha raggiunto 73,3 miliardi di dollari, con un incremento annuo del 19%. La società detiene circa un quarto del mercato globale delle stablecoin, mentre USDT di Tether conserva una quota vicina al 60%. La sfida non riguarda soltanto quanti token vengono emessi: conta soprattutto quante persone e imprese li usano per operazioni concrete, anziché per spostare fondi tra piattaforme di scambio.
Per sostenere questa espansione, Circle sta investendo nella distribuzione e nella tecnologia. L’operazione da 400 milioni di dollari su Tazapay, società specializzata nei pagamenti internazionali con sede a Singapore, può ampliare i collegamenti con le reti locali. Accanto a questo progetto cresce Arc, l’infrastruttura blockchain sviluppata per applicazioni finanziarie e regolamenti digitali. L’interesse di gruppi come Visa, BlackRock e Standard Chartered evidenzia quanto gli operatori tradizionali stiano esplorando sistemi capaci di trasferire valore oltre gli orari e i confini dei circuiti convenzionali. Resta da verificare quanto rapidamente queste soluzioni diventeranno disponibili per clienti e imprese di dimensioni ridotte.
Un altro fattore decisivo è la regolamentazione. Negli Stati Uniti il quadro normativo sulle stablecoin sta diventando più definito e Circle ha ottenuto a luglio un’autorizzazione federale per le proprie attività bancarie fiduciarie. Regole più chiare possono favorire l’ingresso di banche e investitori istituzionali, ma aumentano anche le responsabilità degli emittenti su trasparenza, controlli e protezione degli utenti. Nei singoli mercati l’operatività resta subordinata alle autorizzazioni e alle norme applicabili. Per gli utenti, inoltre, sarà essenziale distinguere le garanzie previste per una stablecoin da quelle associate a un normale deposito bancario, che non sono necessariamente equivalenti.
La prospettiva più nuova riguarda l’intelligenza artificiale. Secondo Circle, programmi automatici capaci di acquistare servizi digitali stanno alimentando una domanda di micropagamenti, anche per importi molto piccoli. È un possibile terreno di crescita, accompagnato però da maggiori rischi informatici e frodi automatizzate.
Per Circle, quindi, conquistare nuovi Paesi significa costruire una rete globale di pagamenti e non semplicemente distribuire un’altra criptovaluta. Il risultato dipenderà dalla capacità di tradurre la promessa tecnologica in servizi convenienti, sicuri e realmente accessibili.
Blotix Press Office
Le stablecoin escono sempre più spesso dal mondo degli investimenti digitali per avvicinarsi ai pagamenti quotidiani. Mastercard ha annunciato il 15 ottobre 2026 la Global Money Platform, un’infrastruttura progettata insieme a BVNK per collegare denaro tradizionale e valute digitali dal valore stabile. L’obiettivo è consentire a banche, società finanziarie e imprese di offrire servizi con cui utilizzare i saldi in stablecoin anche per acquisti nella rete commerciale Mastercard.
Per capire la novità basta immaginare un consumatore che conserva dollari digitali su un conto collegato a una carta. Quando paga alla cassa, non deve necessariamente vendere prima le proprie stablecoin attraverso una piattaforma di scambio. Il sistema può gestire la conversione necessaria e instradare il pagamento attraverso i circuiti già utilizzati dai negozi. Il commerciante, quindi, non è obbligato a possedere un portafoglio blockchain per ricevere il corrispettivo nella valuta prevista dal servizio.
Le stablecoin sono strumenti digitali generalmente progettati per mantenere un valore vicino a quello di una moneta, spesso il dollaro statunitense. A differenza di Bitcoin, il loro scopo principale non è oscillare di prezzo, ma facilitare trasferimenti e pagamenti. Questa stabilità, tuttavia, dipende dalla qualità delle riserve, dalle regole di rimborso e dall’affidabilità dell’emittente: il nome non costituisce una garanzia contro perdite o blocchi.
La piattaforma riunisce in un’unica interfaccia tecnologica, chiamata API, conti multivaluta, conversioni in tempo reale, carte collegate alle stablecoin e trasferimenti verso conti bancari. Gli operatori potranno integrare queste funzioni nelle proprie applicazioni senza costruire separatamente ogni collegamento. Per un’azienda che incassa in più paesi e paga fornitori all’estero, la promessa è una gestione più semplice della liquidità e una minore frammentazione degli strumenti finanziari.
Il progetto sfrutta anche Mastercard Move, la rete dedicata al trasferimento di fondi che raggiunge oltre 17 miliardi di punti di destinazione, tra conti e altri canali supportati. Non significa che esistano 17 miliardi di negozi abilitati: è una misura della portata dei servizi di movimentazione del denaro. Mastercard indica inoltre possibilità di emissione delle carte in più di 130 paesi e accesso a centinaia di milioni di punti vendita attraverso il proprio circuito.
Tra le prime aziende coinvolte figurano Nuvei, Marqeta, Ontop, Beem e Almond FinTech. Saranno realtà di questo tipo a trasformare l’infrastruttura in prodotti rivolti a clienti e imprese. Il servizio è già disponibile tramite BVNK, ma ciò non implica che qualsiasi titolare di una carta Mastercard possa automaticamente spendere qualunque stablecoin. L’accesso concreto dipenderà dai servizi attivati dai singoli operatori, dalle valute supportate e dalle condizioni applicabili. Un passaggio centrale sarà rendere l’esperienza comprensibile anche a chi non conosce wallet, indirizzi digitali o reti blockchain. Se funzionerà, il cliente vedrà un normale pagamento con carta, mentre la complessità resterà dietro le quinte.
L’annuncio arriva dopo l’acquisizione di BVNK, completata in agosto per un’operazione valutata fino a 1,8 miliardi di dollari, comprendendo le componenti variabili. Mastercard punta così a collegare l’esperienza delle infrastrutture bancarie con i trasferimenti su blockchain. Per il 2027 è prevista un’estensione della copertura a oltre 40 valute in più di 200 paesi e territori. Nei programmi futuri compaiono anche depositi tokenizzati e pagamenti avviati da sistemi di intelligenza artificiale.
Restano alcune questioni decisive. Commissioni, tempi effettivi di conversione, tutela degli utenti, controlli contro il riciclaggio e regole locali influenzeranno la diffusione del servizio. Le transazioni su blockchain possono essere rapide, ma non eliminano automaticamente costi e responsabilità degli intermediari. La semplicità sarà importante almeno quanto la velocità promessa. La novità più importante, dunque, non è un negozio che improvvisamente accetta criptovalute: è la possibilità che il denaro digitale circoli attraverso strumenti familiari, diventando meno visibile nella tecnologia e più concreto nell’uso quotidiano.
Blotix Press Office
Il confine tra il mondo delle criptovalute e quello bancario diventa sempre più sottile. Payward, società madre dell’exchange Kraken, ha annunciato il 14 ottobre 2026 un accordo per acquisire Saldo Bank, istituto digitale con sede in Lituania e autorizzazione bancaria europea. L’operazione, destinata a concludersi nel 2027 dopo le necessarie approvazioni, segna un passaggio significativo: un gruppo nato nel settore crypto punta a gestire direttamente anche depositi, prestiti e pagamenti.
L’acquisizione riguarda formalmente Saldo Finance Oy, società finlandese che controlla Saldo Bank. Il prezzo non è stato comunicato. La banca ha ottenuto la licenza nel 2021 e dispone di attività per circa 163 milioni di euro. È già presente in Lituania, Finlandia, Svezia e Germania, con la possibilità di estendere determinati servizi nei Paesi Bassi attraverso il passaporto europeo. Payward non compra dunque soltanto un marchio, ma una struttura bancaria operativa e sottoposta a vigilanza.
La strategia nasce da una richiesta sempre più frequente dei clienti delle piattaforme digitali: poter utilizzare nello stesso ambiente denaro tradizionale, Bitcoin, altre criptovalute e strumenti finanziari. Oggi chi investe in asset digitali deve spesso spostare fondi tra exchange, banche e intermediari diversi. Con la nuova infrastruttura, Payward vuole ridurre questi passaggi e costruire un servizio capace di accompagnare l’utente dalle operazioni di investimento alla gestione quotidiana del denaro.
Tra le possibilità annunciate figurano depositi remunerati, carte di pagamento, bonifici nell’area SEPA e finanziamenti a privati e piccole imprese. Saldo Bank offre già depositi vincolati nei quattro mercati in cui opera, prestiti ai consumatori in Lituania, Finlandia e Svezia e credito alle imprese in Lituania e Finlandia. Dispone inoltre di soluzioni tecnologiche che consentono ad altre società finanziarie di integrare servizi di prestito nelle proprie applicazioni.
L’aspetto più innovativo riguarda il possibile utilizzo degli asset digitali come garanzia per ottenere liquidità. Un cliente potrebbe chiedere un finanziamento senza vendere immediatamente le criptovalute o le azioni tokenizzate che possiede. Ciò permetterebbe di conservare l’esposizione agli investimenti, ma comporterebbe rischi importanti. Se il valore della garanzia diminuisse rapidamente, l’intermediario potrebbe chiedere ulteriori fondi oppure liquidare gli asset, secondo le condizioni contrattuali. Questi prodotti richiederanno regole operative e autorizzazioni adeguate: non sono servizi automaticamente disponibili con la firma dell’accordo.
La scelta della Lituania è significativa anche sul piano normativo. Una licenza bancaria europea consente, entro i limiti previsti, di offrire determinati servizi in altri Stati membri mediante le procedure di passaporto. Non elimina tuttavia gli obblighi di vigilanza, antiriciclaggio, adeguatezza patrimoniale e protezione della clientela. I depositi bancari ammissibili beneficiano delle garanzie previste dalla normativa europea, generalmente fino a 100.000 euro per depositante e per banca. Questa tutela non si estende automaticamente a Bitcoin, token o altri investimenti crypto.
L’operazione rafforza un percorso già avviato oltreoceano. Payward dispone di infrastrutture regolamentate negli Stati Uniti e di una licenza per la moneta elettronica in Irlanda. Secondo il gruppo, la sua divisione bancaria ha già originato finanziamenti per oltre due miliardi di dollari. Il progetto europeo aggiungerebbe un tassello fondamentale alla costruzione di una piattaforma finanziaria unificata.
Per i consumatori italiani, quindi, l’annuncio non significa l’apertura immediata di un nuovo conto Kraken: disponibilità, costi, eventuali interessi, condizioni delle carte e criteri per concedere credito dipenderanno dai futuri programmi commerciali e dalle autorizzazioni richieste nei singoli mercati.
Per ora, però, la banca resta indipendente fino al completamento dell’acquisizione e non sono state annunciate date precise per il lancio dei nuovi prodotti Kraken in Europa. La vera sfida sarà dimostrare che servizi tradizionali e tecnologia blockchain possono convivere senza confondere i diritti dei depositanti con i rischi degli investitori. Se l’integrazione funzionerà, la distanza tra conto bancario ed exchange potrebbe ridursi sensibilmente.
Blotix Press Office
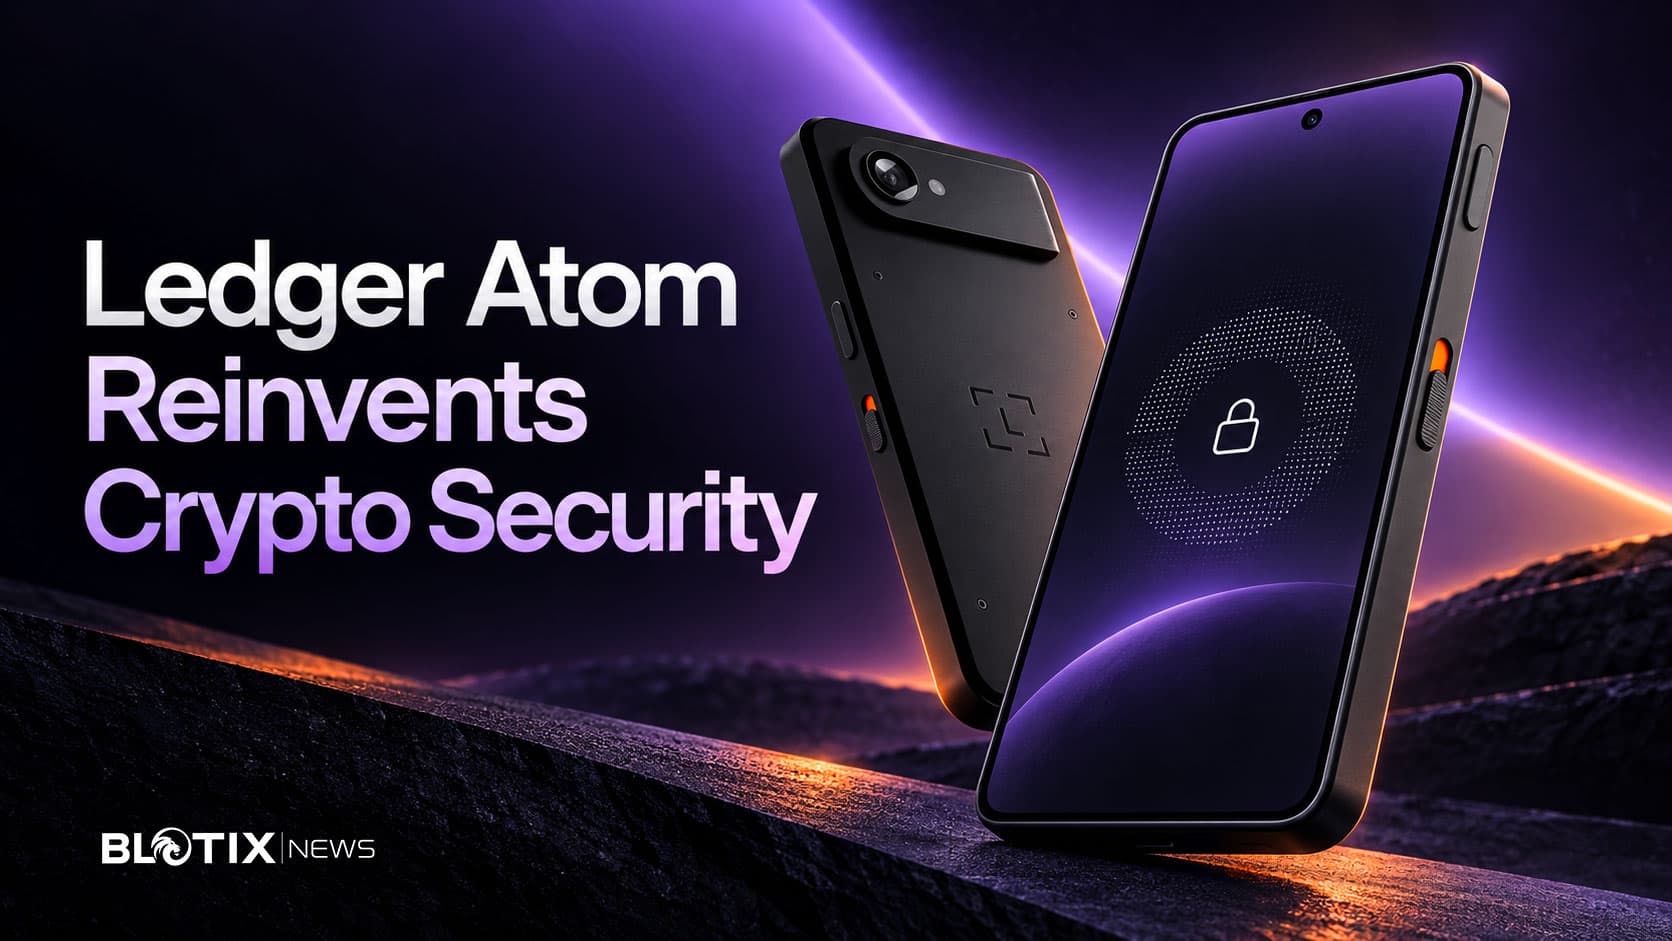
Ledger vuole cambiare il modo in cui le persone custodiscono e utilizzano le criptovalute. L’azienda francese ha presentato Atom, un dispositivo che somiglia a uno smartphone, ma nasce per proteggere denaro digitale, identità e informazioni personali. Il progetto segna un passaggio importante: dai piccoli portafogli hardware, usati soprattutto per autorizzare trasferimenti, a uno strumento con applicazioni, connessione Internet e funzioni di sicurezza integrate.
Atom utilizza Android e potrà ospitare applicazioni quotidiane, comprese piattaforme social e servizi di messaggistica. Non sarà però un telefono tradizionale. La connessione mobile servirà per i dati, mentre chiamate cellulari e SMS non saranno disponibili, nemmeno per contattare i servizi di emergenza. L’obiettivo non è sostituire il cellulare, ma affiancarlo con un dispositivo dedicato alle operazioni più delicate.
La caratteristica centrale è la presenza di due ambienti separati. Quello ordinario permette di navigare, comunicare e utilizzare le app. Quando bisogna confermare una transazione, entra in funzione Ledger OS, un sistema protetto collegato a un chip dedicato. In questa modalità il software comune perde il controllo dello schermo e dei comandi tattili. Chi firma un’operazione può così verificare i dettagli senza affidarsi interamente a un ambiente potenzialmente vulnerabile.
Le chiavi private, necessarie per disporre delle criptovalute, rimangono custodite nel componente sicuro. Anche la frase di recupero, composta da 24 parole e fondamentale per ripristinare l’accesso al portafoglio, viene generata separatamente dalle applicazioni Android. Una distinzione essenziale perché chi entra in possesso di quella sequenza può sottrarre gli asset associati.
La presentazione arriva in un momento difficile per Ledger. Un’indagine su dispositivi distribuiti attraverso il rivenditore CryptoBilis ha evidenziato manomissioni fisiche: componenti nascosti avrebbero intercettato le frasi di recupero e trasmesso i dati all’esterno. Le stime degli investigatori indicano perdite potenziali superiori a 90 milioni di dollari, ma l’ammontare definitivo non è stato confermato dall’azienda. Il caso riguarda la catena distributiva, non una compromissione dimostrata del sistema operativo Ledger.
Per ridurre rischi analoghi, Atom dovrebbe integrare protezioni contro l’apertura della scocca, sensori per rilevare la rimozione dello schermo e confezioni capaci di segnalare eventuali manomissioni. Il monitoraggio continuerebbe anche a dispositivo spento grazie a una batteria autonoma. Inizialmente le vendite passeranno soltanto dal sito ufficiale, limitando l’intervento di intermediari.
Il nuovo prodotto punta anche sulla riservatezza. Un interruttore fisico potrà togliere alimentazione a fotocamera e microfono. Sono previste comunicazioni cifrate tra dispositivi Atom e strumenti per gestire richieste provenienti da assistenti basati sull’intelligenza artificiale. Questi programmi potranno proporre azioni finanziarie, ma il trasferimento di fondi richiederà comunque un’autorizzazione fisica dell’utente.
Sul piano tecnico sono annunciati uno schermo OLED da 6,77 pollici, una batteria sostituibile e aggiornamenti Android per cinque anni. La commercializzazione è prevista per l’estate 2027, con una versione iniziale da 849 dollari e un prezzo successivo indicato in 899 dollari.
Non è la prima volta che un produttore prova a unire smartphone e blockchain. Solana aveva già sperimentato questa strada con Saga e successivamente con Seeker, puntando su telefoni capaci di gestire applicazioni decentralizzate. Ledger parte invece dal principio opposto: mantenere separate le applicazioni di uso quotidiano e il meccanismo che autorizza i movimenti di valore. La differenza interessa anche chi utilizza il portafoglio per accedere a servizi Web3, firmare operazioni digitali o proteggere credenziali professionali, oltre che per scambiare token. Non tutte le funzionalità annunciate saranno necessariamente disponibili subito.
La scommessa di Ledger è ambiziosa: rendere la sicurezza digitale qualcosa da utilizzare ogni giorno, non soltanto quando si conservano Bitcoin o altre criptovalute. Resta da capire se il pubblico accetterà un apparecchio aggiuntivo, costoso e privo delle funzioni telefoniche tradizionali. Soprattutto, la fiducia dovrà essere riconquistata con risultati verificabili, non solo con nuove promesse tecnologiche.
Blotix Press Office