
Blog
- : Sì
- : No
- : Sì
BlackRock torna al centro dell’attenzione del mercato delle criptovalute dopo un nuovo trasferimento di Bitcoin ed Ethereum verso Coinbase Prime. Il colosso statunitense della gestione patrimoniale ha spostato 249,16 Bitcoin, per un valore di circa 15,65 milioni di dollari, e 301,76 Ether, valutati intorno a 566 mila dollari, dai portafogli collegati ai suoi ETF spot. L’operazione ha coinvolto iShares Bitcoin Trust, conosciuto con il ticker IBIT, e iShares Ethereum Trust, ETHA, due dei principali strumenti attraverso i quali gli investitori tradizionali possono ottenere esposizione alle maggiori criptovalute senza acquistarle direttamente.
Movimenti di questa portata attirano inevitabilmente l’attenzione degli osservatori on-chain. Quando grandi quantità di criptovalute vengono trasferite verso una piattaforma utilizzata anche per il trading, il mercato tende infatti a interrogarsi sulla possibilità di vendite imminenti. Nel caso di BlackRock, tuttavia, il passaggio degli asset verso Coinbase Prime non può essere interpretato automaticamente come un segnale ribassista. Coinbase svolge un ruolo centrale nell’infrastruttura operativa dei prodotti crypto del gruppo e viene utilizzata per attività di custodia, regolamento, esecuzione delle operazioni e gestione della liquidità.
Il funzionamento di un ETF spot richiede una continua corrispondenza tra le quote del fondo in circolazione e gli asset digitali detenuti a copertura. Quando aumenta la domanda e vengono create nuove quote, oppure quando gli investitori effettuano riscatti, il gestore deve adeguare le disponibilità del fondo. Per questo Bitcoin ed Ethereum possono essere trasferiti tra differenti conti e infrastrutture operative senza che ciò corrisponda necessariamente a una decisione di vendere sul mercato.
Il movimento registrato il 14 agosto rientra quindi in una dinamica diventata sempre più frequente con la crescita degli ETF crypto negli Stati Uniti. Nel corso degli ultimi mesi BlackRock ha già effettuato operazioni di dimensioni considerevoli verso Coinbase Prime. Secondo i dati riportati sul mercato, soltanto nel gennaio 2026 i trasferimenti avrebbero superato complessivamente i 300 milioni di dollari, mentre tra il 2025 e il 2026 diverse singole operazioni hanno oltrepassato quota 100 milioni.
Il dato più interessante non riguarda quindi soltanto l’importo del trasferimento, relativamente contenuto rispetto ad altri movimenti precedenti, ma la normalizzazione di operazioni che fino a pochi anni fa sarebbero state considerate eccezionali. Bitcoin ed Ethereum sono ormai entrati nei processi quotidiani di alcuni dei maggiori operatori finanziari mondiali e vengono gestiti attraverso procedure che assomigliano sempre più a quelle utilizzate per le attività finanziarie tradizionali.
IBIT rappresenta uno degli esempi più evidenti di questo cambiamento. Il prodotto consente agli investitori di seguire l’andamento di Bitcoin attraverso un veicolo negoziato sui mercati regolamentati, eliminando per il cliente finale la necessità di gestire wallet, chiavi private e sistemi di custodia diretta. Dietro questa semplicità apparente esiste però una complessa infrastruttura tecnologica e finanziaria che collega blockchain, custodi istituzionali, operatori di mercato e sistemi di regolamento.
Anche Ethereum sta assumendo un ruolo crescente nella stessa architettura. La presenza di ETHA accanto a IBIT dimostra come l’interesse istituzionale non sia più concentrato esclusivamente su Bitcoin, ma stia progressivamente coinvolgendo anche altri asset digitali con una forte capitalizzazione e un ecosistema consolidato.
Il trasferimento verso Coinbase Prime va quindi letto soprattutto come un’altra fotografia della maturazione del mercato crypto istituzionale. La blockchain rende pubblicamente osservabili movimenti che nella finanza tradizionale rimarrebbero spesso invisibili al grande pubblico, alimentando interpretazioni immediate e talvolta speculative. Ma proprio questa trasparenza rende necessario distinguere tra semplici spostamenti operativi e reali decisioni di investimento. Nel caso BlackRock, il dato più significativo è forse proprio questo: movimentare milioni di dollari in Bitcoin ed Ethereum sta diventando una componente ordinaria dell’attività finanziaria istituzionale. Un passaggio che conferma quanto rapidamente il confine tra finanza tradizionale e infrastrutture digitali stia diventando sempre più sottile.
Blotix Press Office
Bitcoin continua a essere considerato una delle reti digitali più robuste al mondo, ma dietro la sua sicurezza sta emergendo un dato che riapre una discussione destinata a diventare sempre più importante nei prossimi anni. Le commissioni pagate dagli utenti per effettuare transazioni rappresentano oggi appena lo 0,7% dei ricavi complessivi dei miner. Una percentuale così bassa non si registrava dal 2015, quando Bitcoin veniva scambiato intorno ai 400 dollari. Inoltre, da quasi un anno il contributo delle commissioni ai ricavi dei miner rimane inferiore all’1%.
Il tema riguarda quello che viene definito budget di sicurezza di Bitcoin, cioè l’insieme degli incentivi economici che spingono i miner a mettere a disposizione potenza di calcolo per proteggere la blockchain. Attraverso il sistema Proof-of-Work, migliaia di macchine competono per validare i blocchi, confermare le transazioni e rendere estremamente difficile qualsiasi tentativo di alterare la cronologia della rete.
I miner vengono remunerati attraverso due principali fonti. La prima è il block subsidy, la quantità di nuovi Bitcoin generata con ogni blocco, attualmente pari a 3,125 BTC. La seconda è costituita dalle commissioni pagate dagli utenti. Il problema nasce dal fatto che il primo elemento diminuisce progressivamente a ogni halving, mentre nel lungo periodo Bitcoin dovrà affidarsi sempre maggiormente proprio alle commissioni per finanziare la sicurezza della rete.
Il dato dello 0,7% appare quindi significativo non tanto per ciò che potrebbe accadere oggi, quanto per quello che racconta sul futuro del protocollo. La quasi totalità dei ricavi dei miner deriva ancora dalla creazione di nuovi Bitcoin. Ma l’emissione è destinata a ridursi progressivamente fino ad avvicinarsi allo zero intorno al 2140. A quel punto, secondo l’attuale struttura del protocollo, saranno principalmente le commissioni degli utenti a dover sostenere economicamente il mining.
C’è però un elemento apparentemente contraddittorio. La blockchain di Bitcoin non è affatto inutilizzata. Il numero delle transazioni si trova su livelli particolarmente elevati e la media giornaliera a trenta giorni ha superato le 660.000 operazioni. Il vero problema è che queste transazioni stanno generando commissioni molto basse.
Bitcoin utilizza infatti un sistema nel quale gli utenti competono per lo spazio disponibile nei blocchi. Quando la rete è congestionata, chi vuole ottenere una conferma più rapida tende a offrire commissioni maggiori. Quando invece lo spazio disponibile è abbondante rispetto alla domanda, le fee diminuiscono. L’attuale situazione suggerisce quindi che, nonostante l’elevato numero di transazioni, esista poca competizione per entrare rapidamente nei blocchi.
Nel frattempo è cambiato anche il modo in cui molti investitori utilizzano Bitcoin. Una parte crescente dell’attività finanziaria si svolge attraverso exchange centralizzati, servizi di custodia e soprattutto strumenti come gli ETF spot, dove gli investitori possono ottenere esposizione a BTC senza necessariamente effettuare transazioni direttamente sulla blockchain. Questa evoluzione rende possibile una crescita dell’interesse economico verso Bitcoin che non si traduce automaticamente in maggiore domanda di spazio sulla rete.
Nel breve periodo non esiste comunque un allarme immediato. Bitcoin dispone ancora del block subsidy e l’attività dei miner continua a garantire un’enorme potenza computazionale alla rete. La questione è soprattutto strutturale. Se in futuro le ricompense generate dai nuovi BTC continueranno a diminuire senza essere sostituite da commissioni sufficientemente elevate, alcuni operatori potrebbero trovare meno conveniente partecipare al mining. Una riduzione significativa dell’hashrate renderebbe teoricamente meno costoso tentare di attaccare la rete, anche se un simile scenario rimane oggi altamente ipotetico.
Il vero interrogativo riguarda dunque l’evoluzione di Bitcoin nei prossimi decenni. La crescita dell’adozione potrebbe aumentare la domanda di blockspace e quindi le commissioni, nuove applicazioni potrebbero portare maggiore attività on-chain e lo stesso ecosistema potrebbe sviluppare soluzioni oggi difficili da prevedere. Il dato attuale non significa quindi che Bitcoin abbia improvvisamente perso sicurezza. Segnala però una trasformazione che merita attenzione, perché il futuro della più importante blockchain mondiale dipenderà anche dalla capacità di creare un equilibrio economico sostenibile tra utenti, miner e sicurezza della rete.
Blotix Press Office
Il Dolomites Digital Economy Forum ha portato nel cuore delle Dolomiti un confronto dedicato ai cambiamenti che stanno ridisegnando il rapporto tra tecnologia, finanza e attività economiche. L’iniziativa nasce con un’impostazione precisa: superare la lettura delle criptovalute come semplice fenomeno speculativo e ricondurre blockchain, tokenizzazione, finanza decentralizzata e nuovi strumenti digitali dentro una visione più ampia dell’economia programmabile. Il percorso proposto dal Forum guarda infatti al passaggio da un sistema fondato su documenti, intermediari e banche dati separate a un modello nel quale dati, contratti, pagamenti, beni e diritti possono essere rappresentati, trasferiti e verificati in forma digitale.
La prima edizione del Forum ha costruito il proprio programma attorno a un obiettivo soprattutto culturale e informativo. La blockchain viene presentata come infrastruttura capace di registrare e certificare trasferimenti di valore, mentre i crypto-asset sono inseriti in un quadro più articolato che comprende token, stablecoin, strumenti di custodia, smart contract e applicazioni finanziarie decentralizzate. In questa prospettiva l’economia digitale non coincide con internet e neppure con il solo mercato delle criptovalute, ma rappresenta un’evoluzione del modo in cui proprietà, identità, credito, pagamenti e rapporti economici possono essere organizzati.
Uno dei temi centrali riguarda il cambiamento della fiducia. Nei modelli tradizionali la certificazione di un’operazione è affidata prevalentemente a un soggetto centrale. Nelle infrastrutture distribuite una parte di questa funzione viene invece trasferita al protocollo, alla crittografia, alla rete e alle regole di governance. Il Forum ha dedicato particolare attenzione anche alla differenza tra blockchain pubbliche e sistemi permissioned, oltre che alla necessità di comprendere il ruolo della regolazione e della sicurezza nell’utilizzo delle nuove infrastrutture digitali.
Il programma ha affrontato poi la trasformazione determinata dagli smart contract, software eseguiti su blockchain che permettono di automatizzare determinate operazioni al verificarsi di condizioni prestabilite. È qui che l’economia digitale cambia natura e da semplice ambiente di scambio diventa anche ambiente di esecuzione. Pagamenti automatici, gestione di prestiti, distribuzione di rendimenti, scambi decentralizzati e processi di tokenizzazione rappresentano alcune delle applicazioni illustrate nel percorso.
Particolare rilievo è stato attribuito alla tokenizzazione degli asset reali, indicata come uno dei principali punti di collegamento tra economia tradizionale e infrastrutture digitali. Immobili, crediti, opere d’arte, strumenti finanziari, materie prime, energia, titoli di proprietà e altri beni possono essere rappresentati attraverso token con differenti funzioni informative, patrimoniali, finanziarie o operative. Il tema non riguarda quindi soltanto la nascita di nuovi strumenti, ma la possibilità di rendere alcuni processi più verificabili, programmabili, frazionabili e trasferibili.
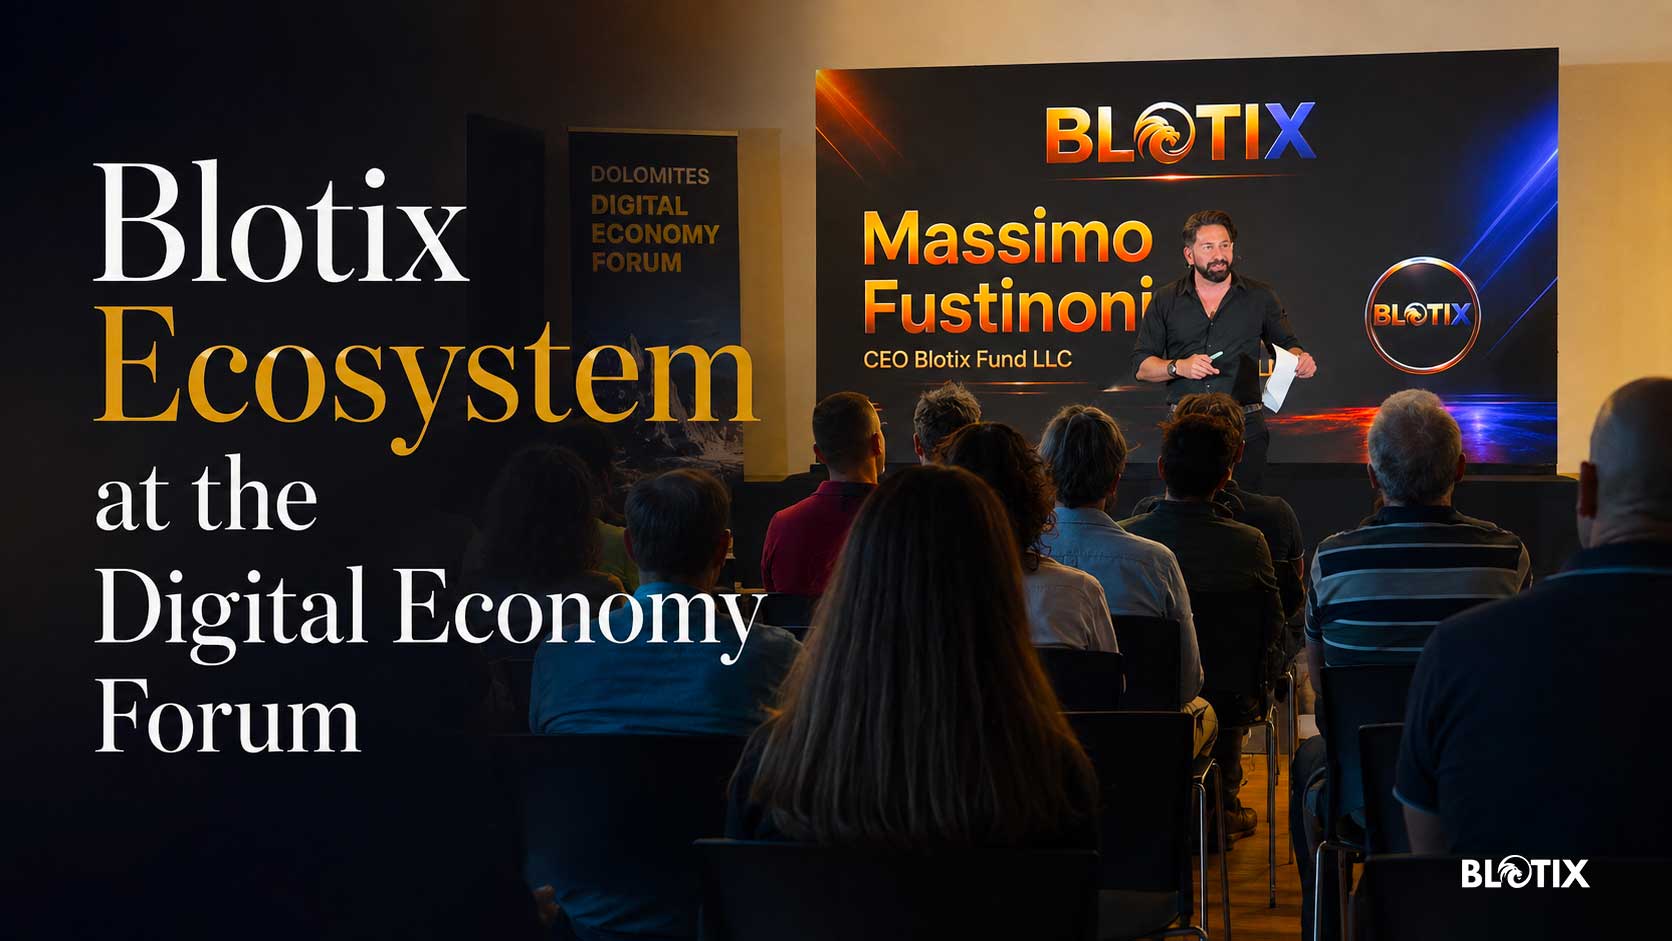
In questo quadro si è inserita, nella giornata del 7 agosto, la partecipazione di Massimo Fustinoni, CEO di Blotix Fund LLC, ospite del Dolomites Digital Economy Forum con un intervento dedicato alla rappresentazione dell’ecosistema Blotix e alle sue connessioni con l’economia digitale. La presenza di Fustinoni ha portato nel dibattito un esempio concreto di come i concetti affrontati durante il Forum possano essere tradotti in modelli operativi, infrastrutture tecnologiche e processi capaci di mettere in relazione asset reali e rappresentazioni digitali.
Blotix Fund LLC viene presentata nel materiale ufficiale del Forum come una componente tecnologica e strategica dell’ecosistema Blotix, con particolare attenzione alla blockchain e alla tokenizzazione degli asset reali. La prospettiva è quella di costruire un collegamento tra economia reale, finanza tradizionale e innovazione digitale attraverso tecnologie capaci di associare beni e valori del mondo fisico a rappresentazioni digitali verificabili e tracciabili.
L’intervento di Fustinoni ha assunto così un significato che va oltre la semplice presentazione aziendale. Nel contesto del Forum, l’ecosistema Blotix è diventato un caso attraverso cui osservare il passaggio dalla teoria dell’economia digitale alla costruzione di infrastrutture concrete. La questione centrale diventa comprendere come blockchain e tokenizzazione possano dialogare con attività economiche esistenti, trasformando il modo in cui un valore viene rappresentato, certificato, trasferito e reso accessibile all’interno di sistemi digitali.
Ampio spazio è stato riservato anche alla finanza decentralizzata. La DeFi viene descritta come un insieme di protocolli basati su blockchain e smart contract capaci di riprodurre o trasformare alcune funzioni proprie della finanza tradizionale. Exchange decentralizzati, lending, borrowing, liquidity pool, staking, DAO e oracoli mostrano le possibilità offerte dai nuovi mercati, ma anche rischi differenti, legati al codice, alla volatilità, alla governance, alla liquidità e alla sicurezza informatica.
Il messaggio complessivo emerso dal Dolomites Digital Economy Forum è quindi quello di una trasformazione che richiede prima di tutto conoscenza. Blockchain e crypto-asset non vengono considerati fenomeni isolati, ma elementi di una nuova infrastruttura del valore nella quale proprietà, pagamenti, contratti e mercati possono assumere forme digitali e programmabili. Il Forum insiste sulla necessità di formare soggetti capaci non soltanto di utilizzare questi strumenti, ma di comprenderli, valutarli e governarli.
La partecipazione di Massimo Fustinoni e dell’ecosistema Blotix il 7 agosto ha dato concretezza a questa impostazione, mostrando come il dibattito sull’economia digitale stia entrando in una fase più matura. Non si parla più soltanto di criptovalute, ma di infrastrutture, servizi, certificazione digitale, tokenizzazione e nuovi modelli di relazione tra tecnologia e attività economiche. È su questo terreno che il Forum ha costruito un linguaggio accessibile, capace di mettere in relazione innovazione, cultura finanziaria e trasformazione dei mercati.
Blotix Press Office
Un nuovo ETF punta a mettere nello stesso portafoglio Bitcoin, oro, terreni produttivi e società legate alla produzione di armi e munizioni. Il progetto, dal nome volutamente provocatorio Anti-Money Printer ETF, nasce con l’obiettivo di offrire agli investitori un’esposizione concentrata su asset considerati meno dipendenti dalla capacità delle banche centrali di creare moneta e sostenere il sistema finanziario attraverso politiche espansive.
L’iniziativa è collegata a Silvia, società entrata nell’orbita di ProCap Financial, gruppo guidato da Anthony Pompliano, uno dei nomi più conosciuti nel mondo Bitcoin statunitense. Il fondo non è ancora disponibile sul mercato e dovrà completare il percorso regolamentare negli Stati Uniti prima di poter essere commercializzato. La struttura prevista, però, chiarisce già l’impostazione: il capitale dovrebbe essere distribuito indicativamente in quattro aree, con un peso vicino al 25% per ciascun comparto.
La componente più osservata è naturalmente quella dedicata a Bitcoin. L’ETF potrebbe ottenere esposizione alla principale criptovaluta attraverso fondi spot già quotati e attraverso società attive nel mining. In questo modo il portafoglio non sarebbe legato soltanto all’andamento diretto del prezzo di BTC, ma anche alle imprese che partecipano alla produzione e alla sicurezza economica della rete Bitcoin.
Un’altra quota sarebbe riservata all’oro, tradizionalmente considerato un bene rifugio e uno degli strumenti utilizzati dagli investitori nelle fasi di incertezza monetaria. Anche in questo caso l’esposizione potrebbe comprendere non soltanto strumenti collegati direttamente al metallo prezioso, ma anche società minerarie con una parte rilevante delle attività concentrata sull’estrazione dell’oro.
Più originale è l’inserimento di terreni produttivi e aziende del settore della difesa, comprese imprese impegnate nella produzione di armi e munizioni. L’idea che tiene insieme settori così diversi è quella degli hard asset, cioè attività che possiedono o rappresentano beni, infrastrutture e capacità produttive considerate tangibili. Il nome Anti-Money Printer richiama proprio la tesi secondo cui alcuni investimenti potrebbero conservare valore meglio di altri in scenari caratterizzati da inflazione, aumento della quantità di moneta o perdita di potere d’acquisto delle valute.
Il fondo dovrebbe essere gestito attivamente. Questo significa che non si limiterà a replicare automaticamente un indice prestabilito, ma potrà selezionare i titoli e modificare l’allocazione secondo i criteri fissati nel prospetto. Per le azioni sono previsti alcuni requisiti minimi, tra cui una capitalizzazione di mercato di almeno 250 milioni di dollari, volumi medi giornalieri di almeno 2 milioni di dollari su sessanta giorni e un flottante non inferiore al 20%.
La proposta segnala anche quanto il mercato degli ETF stia diventando sempre più creativo. Dopo i prodotti dedicati direttamente a Bitcoin e alle criptovalute, l’industria finanziaria sta sperimentando strumenti capaci di trasformare precise visioni economiche in portafogli negoziabili in Borsa. In questo caso, il filo conduttore è una lettura critica dell’espansione monetaria e la ricerca di attività percepite come scarse, produttive o difficili da creare artificialmente.
Nello stesso pacchetto di richieste compare inoltre un secondo ETF legato indirettamente a Bitcoin, pensato per investire nelle società che detengono BTC in tesoreria e che vengono scambiate a valori inferiori rispetto alle proprie riserve in criptovaluta. È un ulteriore segnale della crescente specializzazione dei prodotti finanziari costruiti attorno all’economia Bitcoin.
Il progetto resta comunque una proposta finanziaria particolare, perché riunisce asset con caratteristiche, rischi e dinamiche molto differenti. Bitcoin è estremamente volatile, l’oro risponde a variabili macroeconomiche e geopolitiche, i terreni dipendono dall’economia reale e il settore della difesa è influenzato anche dalla spesa pubblica e dalle tensioni internazionali. Proprio questa combinazione rende l’Anti-Money Printer ETF uno dei prodotti tematici più insoliti emersi nel panorama finanziario recente e mostra come Bitcoin stia entrando in strategie che vanno ormai ben oltre il tradizionale universo crypto, anche per gli investitori tradizionali.
Blotix Press Office
Intesa Sanpaolo sta modificando in modo significativo la propria esposizione al mercato delle criptovalute. I dati contenuti nel nuovo modulo 13F depositato presso la Securities and Exchange Commission mostrano infatti un forte ridimensionamento della posizione nell’iShares Bitcoin Trust di BlackRock e, contemporaneamente, un deciso aumento dell’investimento in un prodotto legato a Ethereum con staking. Una scelta che non rappresenta però un abbandono di Bitcoin, quanto piuttosto un riequilibrio delle diverse componenti del portafoglio digitale della banca italiana.
Alla fine del primo trimestre Intesa Sanpaolo possedeva 646.809 quote dell’iShares Bitcoin Trust ETF, conosciuto con il ticker IBIT, per un valore dichiarato di circa 24,85 milioni di dollari. Al 30 giugno 2026 il numero delle quote è sceso a 40.723, con un controvalore di circa 1,36 milioni di dollari. La riduzione supera quindi il 93% e rappresenta una delle variazioni più evidenti registrate nel portafoglio crypto della banca nel corso del trimestre.
La strategia appare ancora più articolata osservando il comparto dei derivati. Nel trimestre precedente Intesa dichiarava opzioni call su circa 2,5 milioni di quote IBIT. Nel nuovo filing la posizione call risulta ridotta a 18.000 quote, mentre compare una posizione put riferita a 500.000 quote. Le opzioni put possono essere utilizzate per proteggersi da eventuali ribassi del sottostante e la loro presenza suggerisce quindi una gestione più prudente dell’esposizione, anche se il documento SEC fotografa le posizioni detenute e non permette di conoscere direttamente le motivazioni operative della banca.
Parlare di una fuga di Intesa Sanpaolo da Bitcoin sarebbe tuttavia fuorviante. Il gruppo mantiene infatti una posizione molto più consistente nell’ARK 21Shares Bitcoin ETF. Al 30 giugno risultano 3.473.584 quote ARKB, per un valore di circa 67,6 milioni di dollari. Alla fine di marzo le quote erano 3.607.565 e valevano oltre 81 milioni. La riduzione quantitativa è quindi limitata a poco meno del 4%, mostrando come Bitcoin continui a rappresentare una componente importante dell’esposizione della banca agli asset digitali.
Il movimento più interessante riguarda Ethereum. Nel primo trimestre Intesa Sanpaolo possedeva 116.200 quote dell’iShares Staked Ethereum Trust, per circa 3,15 milioni di dollari. Tre mesi dopo le quote sono salite a 349.600, con un valore dichiarato prossimo a 7,1 milioni. In termini quantitativi la partecipazione è quindi praticamente triplicata.
La differenza rispetto a un semplice prodotto spot è importante. L’esposizione a Ethereum tramite strumenti che incorporano lo staking consente di collegare l’andamento dell’asset digitale anche ai rendimenti derivanti dalla partecipazione al meccanismo Proof of Stake della rete. Per gli investitori istituzionali questo modello introduce una caratteristica ulteriore rispetto alla semplice rivalutazione del prezzo, perché Ethereum diventa potenzialmente un asset capace di produrre un rendimento attraverso la propria infrastruttura blockchain.
La composizione del portafoglio mostra inoltre che Intesa non limita l’interesse ai due principali crypto asset. Il filing mantiene invariata una posizione di 712.319 quote nel Grayscale XRP Trust, valutate al 30 giugno circa 14,4 milioni di dollari. Parallelamente cresce anche l’esposizione verso alcune società che costituiscono l’infrastruttura del settore. La partecipazione in BitGo Holdings è passata dalle 165.600 azioni di marzo alle 323.000 azioni di giugno, mentre risultano ridotte le posizioni in Coinbase e Circle.
Nel complesso emerge quindi una strategia molto più sofisticata rispetto al semplice acquisto di criptovalute. Bitcoin rimane presente attraverso differenti ETF, Ethereum guadagna spazio attraverso strumenti collegati allo staking, XRP conserva una propria posizione e vengono utilizzati anche derivati e partecipazioni nelle società dell’ecosistema digitale. Il quadro suggerisce che l’interesse della finanza tradizionale per le criptovalute stia entrando in una nuova fase, nella quale la questione non è più soltanto decidere se esporsi o meno agli asset digitali, ma scegliere quali strumenti utilizzare, come distribuire il rischio e quali caratteristiche economiche delle blockchain integrare all’interno delle strategie finanziarie tradizionali.
Blotix Press Office
- Trump rilancia il CLARITY Act e porta la sfida tra crypto e banche sul terreno della competizione con la Cina
- Le azioni tokenizzate superano un milione di wallet mentre blockchain e DeFi cambiano il modo di investire a Wall Street
- MoonPay lancia la piattaforma che collega stablecoin, banche e pagamenti internazionali
- Ethereum torna sopra i 1.900 dollari ma il mercato attende una conferma della ripresa